
Předocenění životního pojištění: jak zjistit podmínky dřív, než podepíšete
Předocenění: pojišťovna posoudí vaše zdraví před podpisem. Pro koho má smysl (7 otázek), co poslat, rozdíl mezi přirážkou a výlukou a jak navýšit částku bez nového dotazníku.
Předocenění: pojišťovna posoudí vaše zdraví před podpisem. Pro koho má smysl (7 otázek), co poslat, rozdíl mezi přirážkou a výlukou a jak navýšit částku bez nového dotazníku.
Česká národní banka stanoví LTV na 80 %, u žadatelů do 36 let na 90 %. DTI a DSTI ale deaktivované má — a přesto vás banka odmítne. Vysvětlení rozdílu mezi zákonným limitem a bankovní metodikou plus pět cest, jak dofinancovat chybějící část.
Vedení účtu bývá bez poplatku, ale jen když splníte podmínku. Kompletní mapa poplatků od výběrů z cizích bankomatů po kurzové rozpětí, plus co s penězi, které na běžném účtu leží zbytečně.
Co do zdravotního dotazníku napíšete, pojišťovna kryje. Co vynecháte, kryté není. Jak ho vyplnit, co se stane při zamlčení, psycholog vs. psychiatr a checklist, co si připravit.
Rakovinu, infarkt a mrtvici pojistí téměř každá pojišťovna. Rozdíl je v tom, co je navíc: Crohn, epilepsie, Bechtěrev, komplikace cukrovky, rakovina in situ. Proklikatelná mapa 13 pojišťoven a tři věci důležitější než seznam nemocí.
Faktura se šedesátidenní splatností je aktivum, na které se dá půjčit. Přehled pěti nástrojů pro provozní kapitál, které neposuzují stáří firmy ani nechtějí zástavu nemovitosti — a jak se liší jejich cena.
Úrok od 4,39 %, kolik vám půjčí Česká spořitelna, ČSOB, Raiffeisenbank a mBank, co musíte doložit a proč s hypotékou dostanete jen 8 let. Srovnání půjček k říjnu 2026 s kalkulačkou.
Výpověď před uplynutím vázací doby znamená ztrátu nároku na státní podporu a sankční poplatek. Přesný postup, výpočet ztráty a tři alternativy — včetně té, kdy se peníze dají použít, aniž byste smlouvu rušili.
Auto, dům, životní a cestovní pojištění u ČPP. Co je v pojistných podmínkách dobré, co vás může překvapit a na co se zeptat před podpisem. První díl seriálu Pojišťovny pod lupou.
Odbytné znamená vrácení všech státních příspěvků, zdanění výnosů i příspěvků zaměstnavatele a dodanění uplatněných odpočtů. Než smlouvu vypovíte, projděte si čtyři varianty, které řeší stejný problém za nižší cenu.
Zákon říká, že splatit můžete kdykoli, a stanoví strop náhrady na 1 % — u úvěru na bydlení 0,25 % za rok do konce fixace. V sedmi situacích nesmí poskytovatel požadovat nic. Kompletní přehled i s výpočtem, kdy se to vyplatí.
Která banka má nejnižší úrok u hypotéky? Kolik zaplatíte měsíčně, kolik musíte mít našetřeno a kolik vydělávat? Srovnání České spořitelny, ČSOB a Komerční banky jednoduše a s kalkulačkou.
Odpočet 48 000 Kč ročně není na každý produkt zvlášť — je jeden pro všechny dohromady. Rozbor DIP proti doplňkovému penzijnímu spoření, tabulka daňové úspory a past předčasného výběru, která znamená dodanění deset let zpětně.
Od ledna 2026 vidí systém nepojištěné vozidlo okamžitě, poplatky do garančního fondu vzrostly o třetinu a viník bez pojištění platí celou škodu bez limitu. Co se změnilo, jaké limity zvolit a jak porovnat ceny v online srovnávači.
Většina textů učí, jak se bránit, když pojišťovna krátí plnění. Tenhle je o opaku: o šesti situacích, kdy je zamítnutí zcela oprávněné a stížnost nikam nepovede. Otevřené okno, chybějící fotky, amortizace, nesjednané riziko — a jednoduchý test, podle kterého poznáte, kdy se bránit naopak vyplatí.
419 tisíc lidí v Česku pobírá invalidní důchod – v průměru 10 až 18 tisíc korun, pětina až třetina mzdy. Co z toho kryje životní pojištění, proč pojišťovny neplní a co panel FINfestu 2026 vyvrátil o zdravotním dotazníku. Data ČSSZ 2025, kalkulačka díry v příjmu a pitva smlouvy na sedm řádků.
Paušální daň zjednodušila daně a zkomplikovala hypotéky. Kalkulačka, která z obratu spočítá příjem, jaký banka uzná, tabulka výdajových paušálů a rozdíly v metodikách sedmi bank.
72 % Čechů se bojí, že ve stáří nebudou soběstační – a skoro nikdo to nemá pojištěné. Ze 100 dnešních padesátníků se 42 dožije 85 let a třetina z nich bude potřebovat péči. Stát dá nejvýš 27 000 Kč, soukromý domov chce 30–40 tisíc navíc. Interaktivní model, kalkulačka úspor vs. nákladů péče a to, co si o tom myslí pojišťovny na FINfestu 2026.
Inzerovaná sazba platí do stropu, vyžaduje deset plateb kartou a banka ji může kdykoli snížit. Navíc z ní odejde 15 % daně. Kalkulačka čistého výnosu a rozklíčování podmínek, které rozhodují víc než samotné procento.
Opatrné portfolio s cílem 20 % akcií jich mělo po dvanácti letech bez zásahu 39 %. Riziko se zdvojnásobilo a nikdo o tom nerozhodl. Co je drift, kolik stojí v propadu a jak rebalancovat bez zbytečné daně.
Fotovoltaika na střeše je stavební součást domu — a pokud o ní pojistka neví, nevzniká jen mezera v krytí panelů, ale podpojištění celé nemovitosti. To znamená krácené plnění u každé škody. Šest změn, které je nutné nahlásit, kam patří kuchyňská linka a proč hromadná pojistka SVJ nestačí.
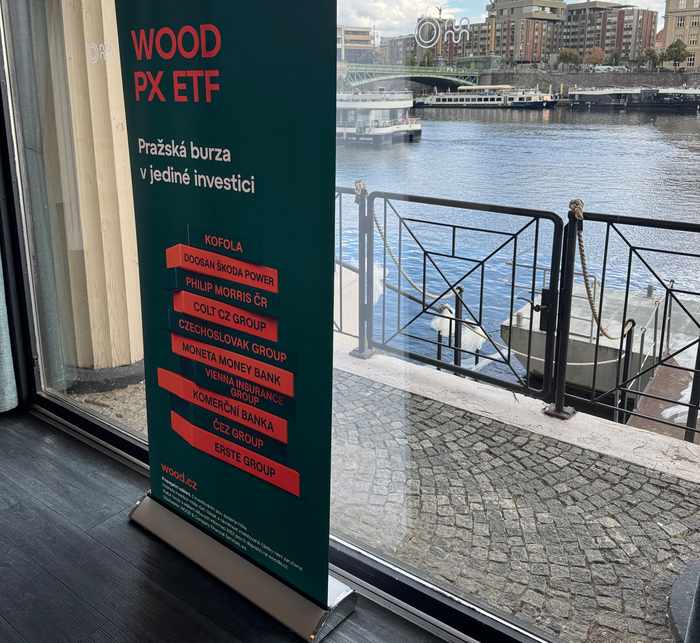
Pražská burza má po 33 letech vlastní ETF. Rozebral jsem ho do posledního čísla: 10 firem, 66,8 % ve finančním sektoru, poplatek 0,21 % ročně. Velká událost pro český trh — a špatný nápad jako první investice.
Banky chtějí daňové přiznání. Nové IČO ho nemá. Přehled cest, které fungují bez historie: start-up úvěry UniCredit, České spořitelny a ČSOB bez přiznání, záruky NRB, financování faktur, kontokorent. A co si připravit, aby žádost prošla napoprvé. Aktualizováno 20. 10. 2026.
Státní podpora spadla na 5 % a maximálně 1 000 Kč ročně, navíc se nově daní. Spořicí účty nabízejí přes 4 %. Postavil jsem obě varianty vedle sebe na šestileté období — a výsledek není tak jednoznačný, jak zněly titulky.
Dědictví, prodej bytu, odstupné. Vstup naráz vyšel historicky lépe ve dvou třetinách případů — a rozložení do částí má vyčíslitelnou cenu. Kolik přesně stojí klid, pro koho tranše dávají smysl a jak je nastavit.
Bolestné není částka, kterou pojišťovna vymyslí — je to body od lékaře krát hodnota bodu, pro rok 2026 tedy 492,15 Kč. Kalkulačka, orientační bodové ohodnocení, samostatný nárok na trvalé následky a lhůty, po jejichž uplynutí nárok propadne i tehdy, když s pojišťovnou celou dobu jednáte.
1 700 Kč měsíčně je hranice maximálního státního příspěvku. 5 700 Kč je hranice plného daňového odpočtu. Kdo posílá 1 000 Kč, dostává 200 Kč; za 1 700 Kč je to 340 Kč. Kalkulačka a jasná tabulka, kolik posílat a proč.
Zdravotní pojišťovna vám nepošle ani korunu za invaliditu, vážné onemocnění nebo trvalé následky. Není to opomenutí — zákon tu kategorii vůbec nezná. Přehled toho, kdo skutečně co platí, čísla ČSSZ a ČSÚ o tom, co lidi opravdu vyřadí z práce, a mapa díry, kterou nezaplní žádný fond prevence.
Nižší splátka není totéž co levnější úvěr. Modelový rozpočet se čtyřmi závazky, kalkulačka celkového přeplatku a jasné pravidlo, kdy konsolidace pomůže a kdy jen odsune problém o pět let dál.
V 15:17 mi klientka poslala na WhatsApp lékařskou zprávu po pádu. V 16:02 měla od pojišťovny potvrzeno: plnění 2 800 Kč je na cestě na účet. Žádné formuláře, žádné obvolávání, žádné čekání. Rozbor skutečné události minutu po minutě — a čtyři důvody, proč to takhle rychle funguje.
Vážně zraněný motorkář po střetu s autem. Pojistné plnění celkem 3 048 400 Kč: denní odškodné 228 000 Kč, trvalé následky s progresí 1 800 000 Kč, invalidita 2. stupně 1 000 000 Kč. Rozbor skutečné události ukazuje, která připojištění skutečně živí rodinu — a která jsou jen na ozdobu.
Tři drobnější škody z praxe: cyklista poškodil zaparkované auto (27 800 Kč), kámen od sekačky rozbil skleněnou výplň dveří (21 000 Kč) a na Vánoce praskla indukční deska (44 000 Kč). Zaplatila je pojistka odpovědnosti a allrisk skel — dvě nejpodceňovanější položky ve smlouvách.
Blesk nemusí trefit váš dům, aby vás stál desítky tisíc. Dva případy z praxe: přepětí zničilo řídící jednotku kotle za 27 000 Kč a robotickou sekačku souseda za 8 860 Kč. Proč přepětí často není v základním pojištění — a jak si ho pohlídat.
Repo sazba je na 3,75 %, spořicí účty nad 4 %. Přesto peníze na účtu dlouhodobě ztrácejí. Srovnání tří nejčastějších cest — ETF, podílové fondy a zlato — podle nákladovosti, daní a toho, komu co sedí.
Sedm skutečných škod z živlů: plot za 75 000 Kč, zastřešení bazénu za 55 000 Kč, zatopená půda za 109 700 Kč, dubová podlaha za 118 200 Kč, skleník, trampolína i kuny ve střeše. Kde pojišťovny plnily v plné výši, na čem se dá pohořet — a co znamená „vichřice“ v pojistných podmínkách.
Klient si kupoval auto a potřeboval vybrat část portfolia. Do týdne měl peníze na účtu — a portfolio bylo po výběru zdravější než před ním. Lehká případová studie o tom, že správný prodej je stejně důležitá dovednost jako správný nákup: co prodat, co nechat pracovat a proč se u výběru vyplatí hlídat daňová pravidla.
Hlavní změna v penzijku se odehrává v poplatcích — a ty dnes podle studií ukrajují 37 až 49 % výnosu fondů. Kolik si penzijní společnost smí brát podle § 60, co na to nezávislá data, co chce změnit vládní návrh a co z toho platí už teď. Se srovnávacím grafem, dvěma kalkulačkami a testem, jestli se vás týká lhůta do 31. ledna 2027.
Viník nedobrzdil, pojišťovna vyhodnotila škodu jako totální — a nabídla méně, než auto skutečně stálo. Reklamace obvyklé ceny přinesla klientovi o 25 000 Kč víc. K tomu vandalem poškrábané BMW (rozpočet 26 800 Kč vs. servis 105 000 Kč) a střet s jelenem. Tři auta, tři lekce.
Kuna rozkouše kabely v motoru, datel provrtá zateplenou fasádu, divočák shodí plot. Tři škody, jeden společný omyl: lidé je hlásí jako vandalismus. Ten ale vyžaduje úmysl člověka — a zvíře úmysl mít nemůže. Z jakého rizika se každá z nich platí a proč většině smluv chybí.
Tři skutečné požáry z poradenské praxe: adventní věnec za 37 300 Kč, výbuch mobilu se škodou přes milion — a pojistkou jen na 500 000 Kč, a požár elektroinstalace fotovoltaiky s čištěním domu za 880 000 Kč. Na jednom z nich uvidíte, jak přesně bolí podpojištění.
Nabídkové sazby bank ukazují 5,42 %, ČBA Hypomonitor 4,90 %. Obě čísla jsou pravdivá a měří něco jiného. Vysvětlím, které z nich se týká vás, kdy má refinancování smysl a co říká § 117 o poplatku za předčasné splacení.
Klienti odjeli na dovolenou, doma jim praskl přívod vody pod vanou. Voda tekla dny: škoda na vybavení 675 000 Kč, k tomu 26 000 Kč za protečenou vodu. Skutečný příběh likvidace pojistné události — a druhý, menší případ z kuchyně k tomu. Co rozhodlo o tom, že pojišťovna zaplatila vše.
Průměrná sazba nových hypoték vzrostla podle ČBA Hypomonitoru v srpnu 2026 na 5,00 % a je nejvýš od roku 2024. Statisícům domácností teď končí levná fixace. Co dělat půl roku předem, kdy má refinancování smysl a kdy vás vyjde dráž.
Od ledna 2026 platí povinný příspěvek zaměstnavatele na produkty spoření na stáří pro vybrané rizikové profese. Háček je v tom, že zaměstnavatel potřebuje kam posílat. Kdo nemá sjednané DPS ani DIP, o peníze přichází.
Podpojištění se týká podle odhadů až 1,3 milionu českých domácností. Ceny stavebních prací vyrostly, pojistné částky ve smlouvách zůstaly. Výsledek: pojišťovna krátí plnění poměrem a rozdíl doplácíte vy.
Maximální státní podpora u stavebního spoření klesla na 1 000 Kč ročně a Ústavní soud snížení potvrdil — včetně dopadu na starší smlouvy. Otázka dnes nezní, jestli je to lepší než dřív, ale na co je stavebko ještě dobré.
Úroky na spořicích účtech jdou dolů, inflace nikam nezmizela. Peníze na běžném účtu tak tiše ztrácejí kupní sílu. Jak rozdělit rezervu mezi běžný účet, spořicí účet, termínovaný vklad a investice — podle toho, kdy je budete potřebovat.
Zamítnutí od banky není konec, je to informace. Každá instituce posuzuje podnikatele podle vlastní metodiky — a to, co je pro jednu překážka, druhá vůbec neřeší. Přehled reálných cest financování pro OSVČ a malé firmy.
Nižší splátka není totéž co levnější úvěr. Konsolidace umí srovnat chaos ve splátkách a snížit měsíční zatížení — ale prodloužením splatnosti se často zaplatí výrazně víc. Kdy sloučení dluhů dává smysl a jak poznat, že vás vyjde dráž.
Nejčastější otázka začínajících investorů. Odpověď nezní „ETF vždycky“ — záleží na tom, co od investice čekáte a jestli ji dokážete držet i ve špatném roce. Rozdíl v poplatcích, daňový rámec a chyba, která stojí víc než všechny poplatky dohromady.
Většina důchodových kalkulaček počítá z čísel, která do nich sami napíšete. Informativní důchodová aplikace ČSSZ jako jediná počítá z toho, co o vás stát skutečně eviduje. Návod na tři kroky, přehled toho, co v aplikaci uvidíte, a pět limitů, které mění výsledek.
Minimální invalidní důchod třetího stupně je 13 660 Kč měsíčně. Když berete 45 tisíc čistého, je to díra 31 tisíc — každý měsíc až do důchodu. Spočítejte si ji a podívejte se, na co má vaše smlouva opravdu být nastavená.
Poplatky jsou jádro penzijní reformy a zároveň číslo, které skoro nikdo nezná u vlastní smlouvy. Kolik dovoluje zákon, kolik fondy účtují v praxi, co navrhuje vláda a co ten rozdíl udělá s penězi za třicet let. S kalkulačkou.
Případová studie z praxe, doložená dokumenty. Klientka poškodila při manipulaci s nábytkem parkety v pronajatém bytě. Škodu nahlásila hned, měla pojištění odpovědnosti s limitem pět milionů — a pojišťovna nezaplatila nic. Fakturu 15 053 Kč zaplatila ze svého. A pojišťovna měla pravdu: vůči pronajímateli máte jiný vztah než k cizím lidem, a běžná odpovědnost se na věci v užívání nevztahuje.
Většina zmatku kolem penzijka vzniká z toho, že se do jedné věty míchají změny z různých let. Tady je všechno na jedné ose seřazené podle data účinnosti — od vzniku třetího pilíře až po navrhovaný konec transformovaných fondů.
Pojištění kočky 2026: časté nemoci koček (ledviny, močové cesty, štítná žláza), kolik stojí léčba, bonus za čipování a férový přepočet, za jak dlouho se pojistka zaplatí.
O tom, kolik z bouračky dostanete, se nerozhoduje u likvidátora, ale v prvních šedesáti minutách na místě. Kdy je policie povinná (limit se v roce 2025 zdvojnásobil na 200 000 Kč), co vyfotit dřív, než s auty pohnete, proč protokol nemusíte podepsat — a čtyři nároky, které vám pojišťovna sama nenabídne.
Čekání na propad zní rozumně, ale dá se spočítat. Malý pokles přijde skoro vždycky a nic neřeší, velký většinou nepřijde. Tabulka za 38 let dat, past pohyblivého maxima a tři situace, kdy naopak investovat nemáte.
Šest otázek, kterými si prověříte každého finančního poradce. Návod do registru ČNB, přehled rolí a věty, které se v regulovaném poradenství říkat nemají.
Kolik stojí pojištění psa? Cena na rovinu, 5 faktorů, které ji určují, interaktivní kalkulačka doplatku a férový přepočet, za jak dlouho se pojistka zaplatí.
Direct, PetExpert, Colonnade a Generali — velké srovnání pojištění mazlíčků 2026. Reálné ceny léčby, výluky bez příkras, přímá platba a interaktivní kalkulačka doplatku. Čísla na rovinu.
Vlastní výzkum na 303 ekonomicky aktivních Češích: čím víc médií konzumujeme, tím vyšší důchod si přejeme a tím míň o něm reálně víme. Mgr. Jakub Tomaštík, UJEP 2020.
Vlastní výzkum finanční gramotnosti mládeže 15–18 let (n=100): jak sociální status ovlivňuje finanční gramotnost a proč je to první článek řetězu, který končí dluhovou pastí. Mgr. Jakub Tomaštík.
Sám 435 tisíc, s právníky 13,5 milionu — reálný rozdíl v odškodnění po nehodě. Na co má poškozený nárok, jak se bránit krácení plnění a jak získat posouzení případu nezávazně.
Inzeráty lžou o 5–15 %. Skutečnou cenu ukazují kupní ceny z katastru. Kdy odhad potřebujete, jak funguje a jak ho jako můj klient získáte nezávazně.
BRKI, NRKI, SOLUS i CRÚ: co o vás registry vědí, kolik stojí výpis a za jak dlouho se záznam smaže. Kompletní přehled před žádostí o úvěr.
Kolik stojí povinné ručení v roce 2026, kdy se vyplatí havarijní a jak ušetřit tisíce ročně? Průvodce od licencovaného poradce + online srovnání.
Peníze mají být nástroj, ne úzkost. Praktický průvodce finanční gramotností: rozpočet 70/20/10, rezerva, dobrý vs. špatný dluh, oddlužení 2026 (3 roky) i jak bezpečně investovat.
Jak vybrat globální akciový fond, tedy fond, který nakupuje akcie firem z celého světa? Nehledejte „vítěze“, hledejte fond, který sedí
Smlouvy, investice i podepisování dokumentů v mobilu. Aplikace Poradce v apce je pro klienty Finance Tomaštík nezávazně — na pozvánku.
Jak vybrat životní pojištění, které opravdu zafunguje? 7 věcí, na kterých to v praxi nejčastěji padá — výluky, garance i daně 2026. Z druhé strany stolu.
Manželé prodali nemovitost a na běžném účtu jim přistály víc než 3 miliony korun. Několik měsíců nevěděli, co s nimi — báli se krizí a propadů. Skutečný příběh z praxe: jak jsme strach přetavili v plán postupného investování a jak to dopadlo po dvou letech.
Státní důchod stačit nebude, to dnes tuší skoro každý. Dorovnat se to ale dá. A má to smysl, i když
Hloubkový pohled na hypotéky 2026: úrokové swapy jako indikátor férové sazby, proč 95 % trhu jede na tříletých fixacích, konec úrokového šoku u podzimních refixací, rekordní platební morálka Čechů a dostupnost bydlení jako generační téma.
Od roku 2026 mají pojišťovny povinnost po smrti pojištěného aktivně kontaktovat obmyšlené osoby — peníze ze životek už nemají zůstávat nevyzvednuté. Co novinka znamená, proč plnění nespadá do dědictví a jak si za 10 minut zkontrolovat vlastní smlouvu.
Jak funguje hypotéka, co rozhoduje o úroku, kolik musíte mít našetřeno a jak postupovat krok za krokem. Jednoduše, s kalkulačkou a nejčastějšími chybami.
DIP (Dlouhodobý investiční produkt) je nový daňový produkt platný od 2024. Umožňuje ušetřit na daních až 48 000 Kč ročně při investování do ETF a fondů. Přečtěte si, jak DIP funguje a jak ho kombinovat s penzijním spořením.
Životní pojištění chrání vaši rodinu před finančním kolapsem při nemoci, invaliditě nebo úmrtí. Přečtěte si, jak ho správně nastavit, jaké částky zvolit a čemu se vyhnout. Praktický průvodce od finančního poradce.
Motosezóna 2026 začíná. Než poprvé nastartujete: co řeší povinné ručení a co havarijko, jak funguje sezónní přerušení, proč pojistit výbavu a spolujezdce — a jeden omyl s odhlášením na zimu, který stojí peníze.
Manželé po třicítce, hypotéka, dvě děti — a dvě pojistky, které se z velké části kryly. Skutečný příběh z praxe: jak vypadá revize smluv podle etického kodexu EFPA, proč jsme jednu smlouvu zrušili a druhou posílili, a tři otázky, kterými poznáte poctivého poradce.
Léčení v zahraničí může stát statisíce. Jeden výron kotníku na lyžích, otrava v Egyptě nebo autonehoda v USA – bez pojištění vás to může finančně zruinovat. Přečtěte si, jak se chránit.
Penzijní spoření mají v ČR skoro všichni – ale správně nastavené ho má jen málokdo. Přečtěte si, na jaká rizika narazíte a jak je s poradcem vyřešit.
Jmenuji se Jakub Tomaštík a finančnímu poradenství se věnuji přes 10 let. Přečtěte si, co tato práce obnáší, proč mě baví a jestli by mohla být správnou cestou i pro vás.
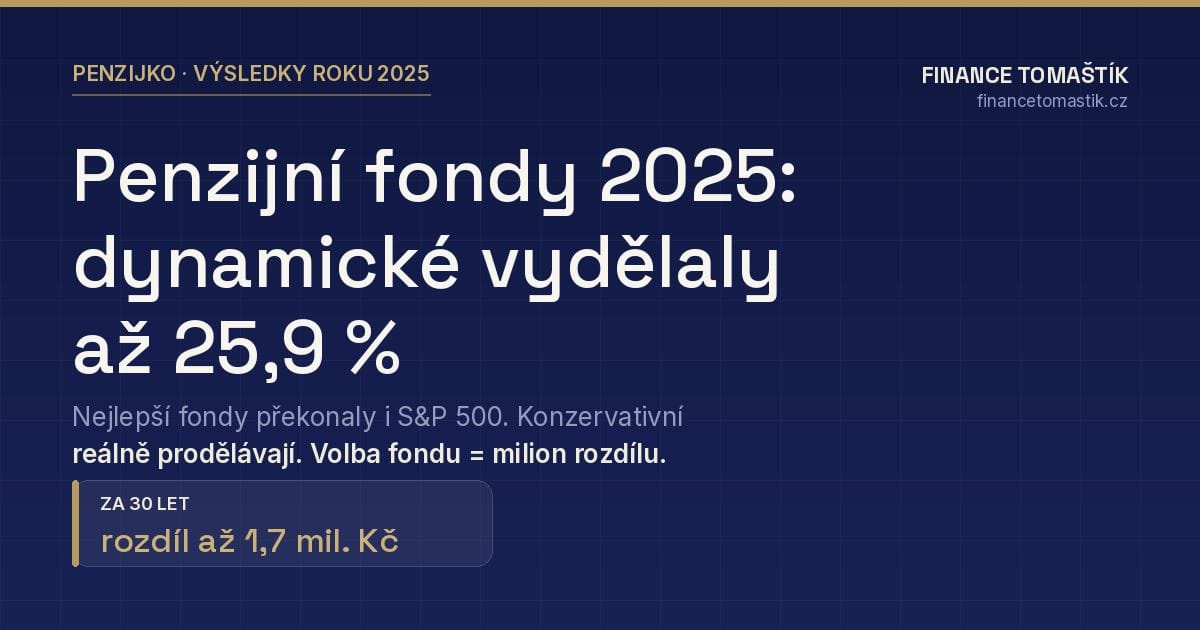
Nejlepší dynamické penzijní fondy zhodnotily v roce 2025 úspory o 17–26 % a překonaly i S&P 500. Konzervativní fondy vydělaly 2,6–3,4 % — a po odečtení inflace reálně prodělávají. Kompletní žebříček a výpočet, proč volba fondu rozhodne o milionu.
Finanční svoboda neznamená být bohatý. Znamená mít možnost volby. Přečtěte si, proč jsem věnoval 10 let svého života finančnímu poradenství a jak vám mohu pomoci na vaší cestě.
Nejlepší vizitkou každého finančního poradce jsou jeho klienti. Přečtěte si, co říkají lidé, kteří mi svěřili své finance – a proč toho nelitují.
Zaplatit si dobré cestovní pojištění je půlka práce. Druhou půlkou je správné hlášení — a právě tam se ztrácí nejvíc peněz. Pět nejčastějších chyb při hlášení pojistné události ze zahraničí a přesný postup, jak hlásit správně.
Jarňáky 2026 se blíží. Porovnali jsme podmínky pojišťoven pro lyžaře: kdo nepenalizuje skleničku k obědu, kdo má horskou službu bez sublimitu a kde ušetří rodiny. Čtyři profily cestovatelů, čtyři různá doporučení.
Koupili jste loni byt, prodali chatu, přistavěli nebo zkolaudovali? Pak se vás týká termín 31. ledna. Kdo přiznání k dani z nemovitých věcí podává, kdo ne, jak to udělat online — a proč se v lednu jen přiznává, ale platí až v květnu.
Spoření pro děti dělají rodiče s láskou, a přesto v něm často chybují. Peníze roky posílají tam, kde je spolknou
Podle měření finanční gramotnosti MF ČR si rozpočet vede jen 45 % Čechů a jasný finanční cíl má 39 %. Pět novoročních kroků, které mají podle dat největší dopad: rozpočet, cíl, rezerva, revize plateb a peníze od státu.
Minimální důchod 9 800 Kč, povinný příspěvek zaměstnavatele na penzijko pro rizikové profese, přísnější investiční hypotéky od dubna, vyšší odvody OSVČ i štědřejší podpora v nezaměstnanosti. Přehled změn roku 2026 a co s nimi udělat.
Do konce prosince můžete ještě ovlivnit, kolik zaplatíte na dani z příjmů za rok 2025. Přehled odpočtů: spoření na stáří až 48 000 Kč, úroky z hypotéky, dary — a co po konsolidačním balíčku už uplatnit nejde.
Základy investování pro začátečníky: proč investovat, do čeho, kolik stojí poplatky a jak poznat podvod. Jednoduše a na příkladech.
Vrtulník nad rakouskou sjezdovkou, účet za operaci kolene v cizí nemocnici, srážka s jiným lyžařem — zimní dovolená má svá specifická rizika. Co musí pojistka na hory krýt, na které výluky si dát pozor a proč nestačí „obyčejné“ cestovko.
Do konce roku zbývá pár týdnů — ideální čas udělat si ve financích pořádek. Interaktivní checklist pěti kroků: předplatná, rezerva, pojistky, sazby a daňové odpočty. Hodina práce, která se vrátí mnohonásobně.
Podnikáte nebo živíte rodinu? Pak je vaším největším rizikem to, že přijdete o příjem. Splátky a účty totiž běží dál,
Chcete financovat družstevní byt? Na rozdíl od osobního vlastnictví nelze použít klasickou hypotéku. Nejlepším řešením je překlenovací úvěr ze stavebního spoření — bez zástavy nemovitosti, s vyřízením do 2 dnů a splatností až 25 let. Financování až 100 % ceny bytu.
Vedení účtu, výběry z „cizích“ bankomatů, přepočty měn v zahraničí, papírové výpisy a úroky z kreditky — pět míst, kde z běžného účtu tiše odtékají tisíce ročně. Projděte si je za deset minut.
Peníze na běžném účtu nevypadají, že mizí — ale mizí. Každý rok jim inflace ukrojí kus kupní síly, tiše a
Zdravotní pojišťovnu můžete změnit zdarma a online — ale jen ve dvou oknech ročně. To podzimní končí 30. září. Co reálně porovnat (síť lékařů před benefity), jak přehláška probíhá a kdy změna nedává smysl.
Praktický průvodce placením v zahraničí: jak rozdělit hotovost a kartu, kde nejlépe směnit peníze, proč používat Revolut nebo Wise, a jak se vyhnout nevýhodným kurzům na bankomatech. Vše co potřebujete vědět před výjezdem do zahraničí.

Cestovní pojištění stojí zlomek ceny dovolené — a je to jediná část, na které se šetřit nevyplatí. Co skutečně rozhoduje (limity léčebných výloh, asistence, sporty), kdy dává smysl storno a proč evropský průkaz pojištěnce v zahraničí nestačí.
Před pár lety se sazby pohybovaly kolem dvou procent, dnes jsou násobně výš. Statisícům lidí končí levná fixace a banka
Investovat zní pro spoustu lidí jako něco pro burzovní profíky s grafy na třech monitorech. Přitom nejrozšířenější nástroj dnešní doby
V exekuci je v Česku přes půl milionu lidí. Když se splátky nabalují a člověk si půjčuje na splácení půjček,
Hypotéka není rozhodnutí na jednou a navždy. Sazba, kterou jste si sjednali před lety, dnes už nemusí být konkurenceschopná —
Stavební spoření patří mezi nejznámější české produkty — ale státní podpora už není, co bývala. Za rok 2026 stát přidá
Tři splátky, dvě kreditky a jeden kontokorent — a na konci měsíce nevíte, kam peníze tečou. Konsolidace (sloučení více půjček

Vytopený byt, vykradená domácnost, spadlý strom na střechu — a najednou se řeší, co vlastně pojistka kryje. Spousta lidí má
Rozbitá pračka, výpadek příjmu, nečekaná oprava auta — život posílá účty, které nehlásí předem. Finanční rezerva je ten polštář, který
Sazby, termíny a změny, které mají dopad na vaše peníze. Vždy s vysvětlením, co znamenají pro vás. Žádný spam.