Výsledky penzijních fondů za rok 2025 jsou venku a čtou se jako drama o dvou koncích: nejlepší dynamické fondy připsaly střadatelům 17–26 %, zatímco konzervativní fondy — kde má úspory většina Čechů — vydělaly 2,6–3,4 % a po odečtení inflace (zdražování) reálně prodělaly. Tady jsou čísla, žebříček a jeden výpočet, který byste měli vidět dřív, než se podíváte na vlastní smlouvu.
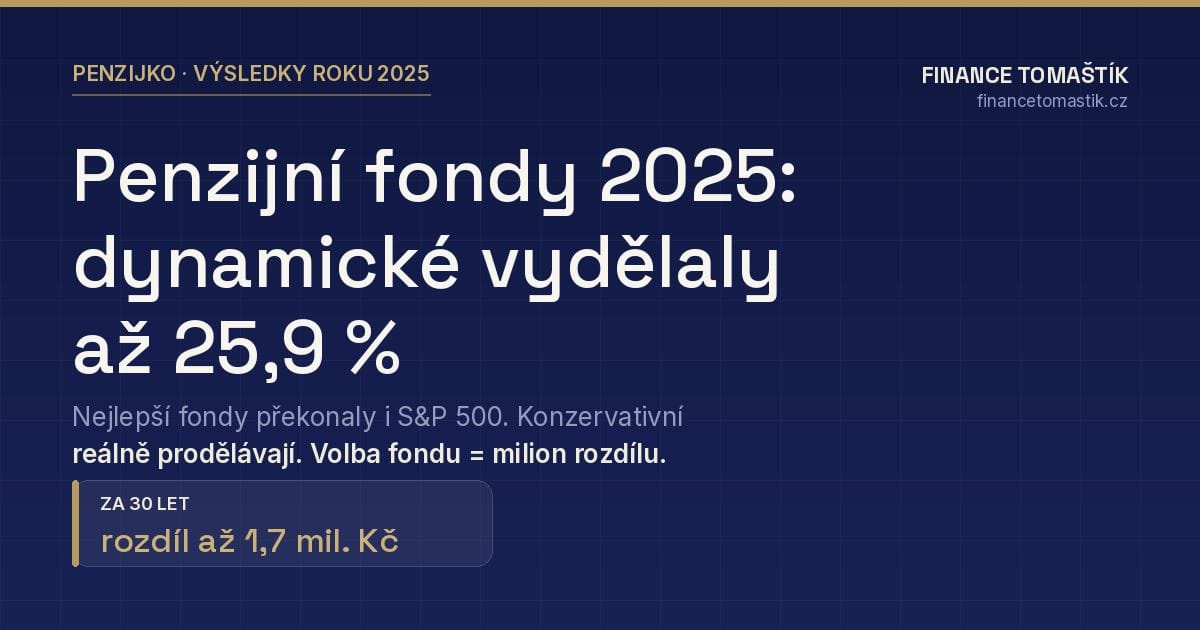
Dynamické penzijní fondy vydělaly v roce 2025 až 25,9 %, konzervativní jen 2,6–3,4 %. Po odečtení zdražování konzervativní fondy prodělaly. Podívejte se, v jakém fondu máte peníze vy.
Žebříček: nejvýnosnější dynamické fondy 2025
- NN Růstový
+25,9 % - Conseq Globální akciový
+23,4 % - ČS Dynamický
+17,0 % - KB Akciový
+16,0 % - Generali Dynamický
+16,0 %
Pro kontext: americký akciový index S&P 500 přidal za rok 2025 zhruba 17 % — nejlepší česká penzijní dynamika ho tedy překonala. Vyvážené fondy vydělaly 8,1–10,9 %, konzervativní 2,6–3,4 %.
Kolik fondy vydělaly po odečtení inflace?
Výnos na papíře (nominální) je marketing. Pravda je výnos po odečtení zdražování (reálný). Od roku 2013 se ceny v Česku zvedly celkem o 58,7 %. Kdo držel peníze 13 let v nejkonzervativnějších fondech, přišel reálně o 27–32 % kupní síly. Kdo byl v dynamických, je reálně o 47–93 % nahoře — po započtení celé inflace.
Proč je volba fondu milionové rozhodnutí?
Vezměme stejných 1 700 Kč měsíčně, ke kterým stát přidá nejvyšší možný příspěvek 340 Kč. Za 30 let z toho modelově vychází: konzervativní fond ~910 000 Kč, vyvážený ~1 400 000 Kč, dynamický ~2 600 000 Kč. Stejné vklady, stejný stát, stejná smlouva — rozdíl přes 1,5 milionu korun jen podle zaškrtnuté strategie. A většina Čechů má stále zaškrtnutou tu nejpomalejší, často jen proto, že jim ji kdysi někdo předvyplnil.
Změna strategie uvnitř penzijní společnosti je zdarma a bez ztráty státních příspěvků; přechod jinam má pravidla, se kterými pomůžu. Ale pozor: dynamický fond patří tomu, kdo má do důchodu přes 10–15 let a unese výkyvy. Pár let před výplatou je namístě přesouvat peníze postupně do klidnějších fondů. Správná odpověď záleží na věku, ne na loňském žebříčku.
Časté otázky
Znamená loňských 25,9 %, že to tak poroste dál?
Ne. Rok 2025 byl výjimečně silný a dynamické fondy umí mít i hluboce záporné roky. Dlouhodobý průměr dynamických strategií se pohybuje v jednotkách procent nad inflací — a přesně to z nich za desítky let dělá vítěze.
Jak zjistím, jaký fond mám?
Z ročního výpisu penzijní společnosti nebo v jejím online účtu. Pokud tam vidíte „konzervativní“ či „transformovaný fond“ (starší penzijní připojištění) a do důchodu máte daleko, je to přesně ten případ, kdy se přenastavení vyplatí spočítat.
Přijdu při změně fondu o státní příspěvky?
Ne — změna investiční strategie u stejné společnosti na příspěvky nemá vliv. Při přechodu k jiné společnosti se pravidla řídí délkou spoření; s tím pomůžu, ať o nic nepřijdete.
Co pro vás udělám já
- Zjistím, v jakém fondu leží vaše penzijko a co to znamená v reálných číslech pro váš důchod.
- Porovnám nabídky 8 penzijních společností a nastavím strategii podle věku a toho, kolik let máte do důchodu.
- Spočítat si to můžete sami v našich kalkulačkách — nebo začněte testem finančního zdraví.
Finanční trh srozumitelně. Jednou měsíčně.
Sazby, termíny a změny, které mají dopad na vaše peníze. Vždy s vysvětlením, co znamenají pro vás. Žádný spam.
- Čísla z trhu se zdrojem
- Termíny, které nepropásnete
- Odhlášení jedním klikem
Nejste si jistí, jestli vaše finance dávají smysl? Zjistěte to za 3 minuty – nezávazně a anonymně.