

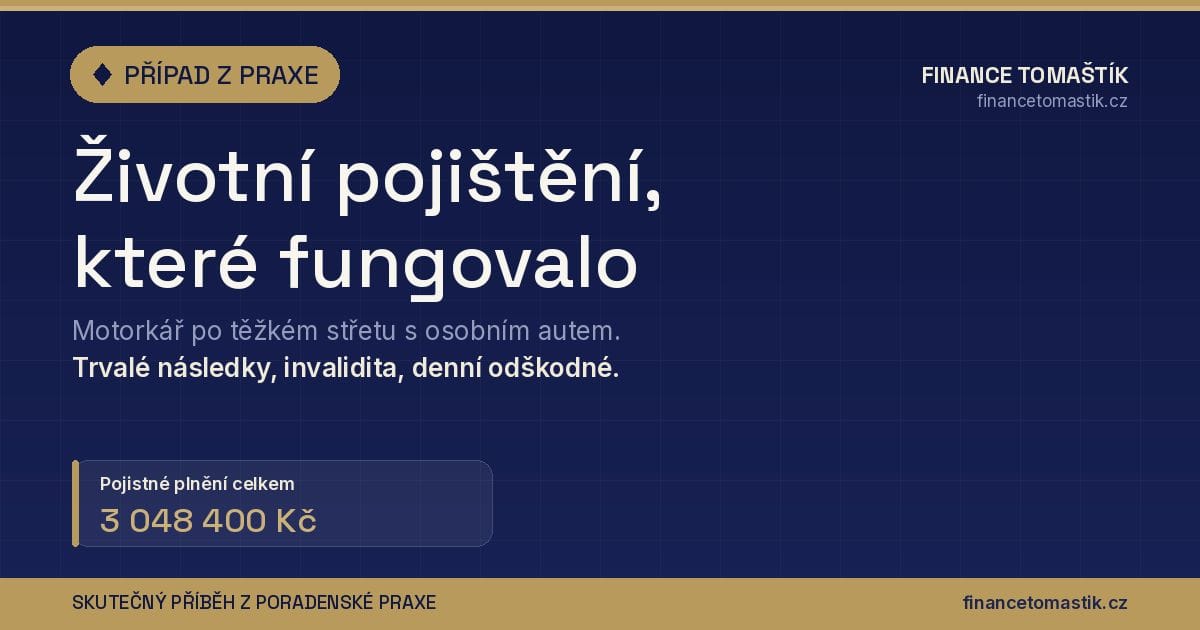
O životním pojištění se nejlíp nepíše z ceníků, ale z výplatních pásek pojišťoven. Tenhle případ z praxe je nejpádnější argument, jaký znám: vážně zraněný řidič motorky po střetu s osobním autem. Pojišťovna mu vyplatila 3 048 400 Kč (odborně pojistné plnění). Peníze rodině nahradily příjem, zaplatily léčbu i přestavbu života. Rozeberu, z čeho přesně se ta částka skládá, protože právě ve skladbě je celé tajemství dobré smlouvy.
Motorkář po těžké nehodě dostal od pojišťovny 3 048 400 Kč. Skoro všechno přišlo ze dvou položek: trvalé následky úrazu a invalidita. Dobrou smlouvu poznáte podle toho, že kryje hlavně velká rizika.
Z čeho se skládalo plnění 3 048 400 Kč?
Všimněte si poměru: 92 % celé částky tvoří dvě „velká" rizika — trvalé následky a invalidita. Denní odškodné (částka za každý den léčení úrazu), které si lidé sjednávají nejraději („dostanu něco za každý den marodění"), tvoří jen zlomek. Přesně obráceně, než jak vypadá typická smlouva sjednaná bez poradce: velké denní odškodné, mizivé krytí invalidity.
Co znamená „s progresí" — a proč rozhoduje
Progrese znamená, že plnění roste rychleji než rozsah poškození. U těžkých trvalých následků se základní pojistná částka (nejvíc, co vám pojišťovna vyplatí) násobí — typicky až čtyřnásobně i vícenásobně. Proto mohla z rozumně nastavené smlouvy přijít částka 1,8 milionu. Bez progrese by stejný úraz znamenal zlomek plnění. U trvalých následků se plnění určuje procentem z pojistné částky podle oceňovacích tabulek: tinnitus 5–10 %, omezení hybnosti ramene či kolene 5–20 %, ztráta hybnosti dominantní ruky 40–60 %, ochrnutí 70–100 %. Příklad bez progrese: při pojistné částce 1 000 000 Kč a poškození 10 % dostanete 100 000 Kč. Progrese tato procenta u těžkých následků násobí.
Invalidita: riziko, které se skutečně děje
Invalidní důchod pobírá v Česku zhruba 400 tisíc lidí a nejčastější příčinou zdaleka nejsou úrazy — vedou nemoci. Nově přiznaných invalidit jsou ročně desítky tisíc. Jejich počet vrcholí mezi 45. a 64. rokem života. To jsou přesně roky, kdy rodina obvykle splácí hypotéku. Invalidní důchod od státu přitom nahradí jen část příjmu. Rozdíl musí pokrýt vlastní rezervy, nebo pojistka. Stát rozlišuje tři stupně invalidity podle toho, jak moc klesla schopnost pracovat. V našem případě šlo o invaliditu 2. stupně a plnění 1 000 000 Kč.
Invalidita: krýt výpadek příjmu do konce hypotéky, minimálně 2–3 roční příjmy pro 2.–3. stupeň. Trvalé následky: pojistná částka alespoň 1–1,5 mil. Kč s progresí. Smrt: podle dluhů a počtu vyživovaných osob — a správně nastavené obmyšlené osoby (lidé, kterým pojišťovna vyplatí peníze po vaší smrti), ať peníze nečekají na dědické řízení. Denní odškodné: až nakonec, pokud zbyde rozpočet.
Smlouva za 1 500 Kč měsíčně může být skvělá i k ničemu. Rozhoduje skladba. Pojistné je částka, kterou za smlouvu platíte. Pokud většina z něj teče do denního odškodného a hospitalizace, zatímco invalidita a trvalé následky jsou jen „na oko", rodina při skutečné katastrofě nedostane skoro nic. Nesprávně nastavené životní pojištění může ohrozit finanční stabilitu rodiny úplně stejně jako žádné.
A ještě jedna věc k motorkám
Tenhle případ se týkal motorkáře — a motorkáři (stejně jako další rizikovější koníčky) potřebují smlouvu, která jejich riziko výslovně kryje a správně oceňuje. Pojištění samotného stroje řeším v článku pojištění motorky před sezónou; osobní ochranu jezdce řešte ještě předtím.
Časté otázky
Co je progrese u trvalých následků?
Pravidlo, podle kterého výplata roste rychleji než procento poškození. U těžkých následků se pojistná částka násobí (běžně až 4× i více). V tomto případu udělala progrese z trvalých následků plnění 1 800 000 Kč.
Stačí mi úrazové pojištění místo životního?
Nestačí. Většina invalidit vzniká nemocí, ne úrazem. Smlouva musí krýt invaliditu z jakékoliv příčiny — jinak chráníte rodinu jen před menšinou scénářů.
Kolik má stát dobré životní pojištění?
Neexistuje jedno číslo — rozhoduje příjem, hypotéka a rodina. Pravidlo z praxe: nejdřív velká rizika (invalidita, trvalé následky s progresí, smrt), drobné doplňky (připojištění) až nakonec. Skladbu vám nezávazně zkontroluji.
Co pro vás udělám já
- Zkontroluji skladbu vaší smlouvy: kolik z pojistného skutečně chrání rodinu a kolik jde do drobných rizik.
- Nastavím částky podle příjmu a hypotéky — invalidita, trvalé následky s progresí, smrt.
- Začněte nezávazně: první konzultace nebo test finančního zdraví.
- Životní pojištění naruby: proč většina smluv chrání to, co nebolí
- Životní pojištění: 7 věcí, které si ohlídat
- Obmyšlené osoby: komu vyplatí pojišťovna peníze
- Zajištění příjmu OSVČ a živitele rodiny
- Životní i neživotní pojištění — nabídka 25 institucí (produktová stránka)
- Poradce v apce: takové případy vidí moji klienti přímo v mobilní aplikaci
Finanční trh srozumitelně. Jednou měsíčně.
Sazby, termíny a změny, které mají dopad na vaše peníze. Vždy s vysvětlením, co znamenají pro vás. Žádný spam.
- Čísla z trhu se zdrojem
- Termíny, které nepropásnete
- Odhlášení jedním klikem
Nejste si jistí, jestli vaše finance dávají smysl? Zjistěte to za 3 minuty – nezávazně a anonymně.

