

Cestovní pojištění stojí zlomek ceny zájezdu, a přesto ho lidé podceňují. Léčení v cizině přitom může stát statisíce i miliony korun. Tady je, co si ohlídat, a checklist před každou cestou.
Modrá kartička pojištěnce nestačí. Nekryje doplatky, převoz domů ani soukromé kliniky. V Evropě volte limit na léčení v milionech korun, u zámoří v desítkách milionů. A přidejte pojištění odpovědnosti.
Rychlé odpovědi
| Otázka | Krátká odpověď |
|---|---|
| Stačí mi v EU kartička pojištěnce? | Nestačí, nekryje doplatky, převoz domů ani soukromé kliniky. |
| Jaký limit na léčení zvolit? | V Evropě jednotky milionů korun, u zámoří desítky milionů nebo neomezený. |
| Kryje pojištění lyžování? | Často jen po připojištění, proto si smlouvu před odjezdem zkontrolujte. |
| Zaplatí pojištění pokutu? | Ne, pokuty žádné cestovní pojištění nekryje. |
| Kdy sjednat pojištění zrušení cesty? | Nejlépe v den, kdy platíte zálohu za zájezd. |
Proč cestovní pojištění nepodcenit?
Každý rok pomáhám klientům řešit desítky případů ze zahraničí. Pokaždé říkám totéž: dobré cestovní pojištění stojí zlomek ceny zájezdu a nevyplatí se na něm šetřit.
Ošetření v cizině umí být velmi drahé. Zlomenina na horách, akutní operace nebo převoz domů sanitním letadlem stojí statisíce korun. Bez pojištění je platíte ze svého.
Na co si dát pozor při výběru?
Každé cestovní pojištění je jiné. Záleží na čtyřech věcech:
- Kam jedete. Evropská unie, nebo vzdálenější země.
- Na jak dlouho.
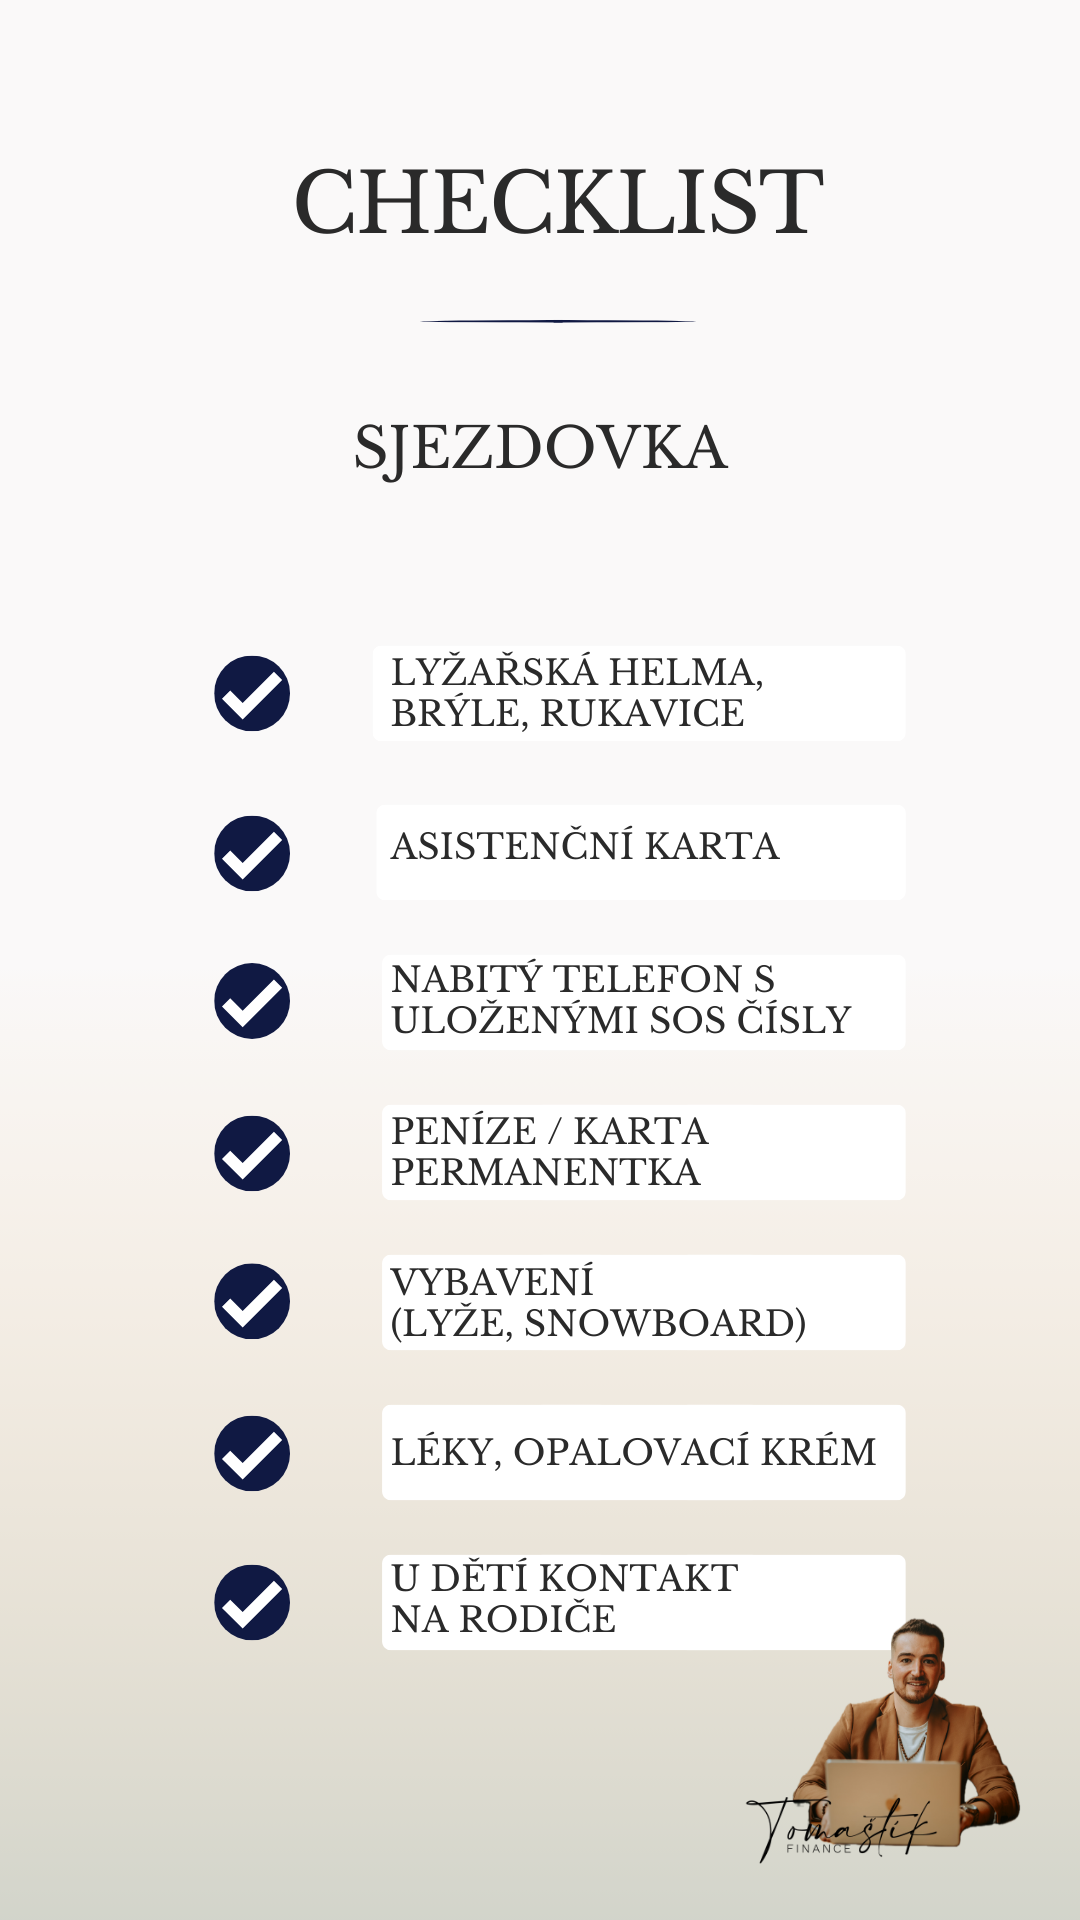
- Co tam budete dělat. Lyžování, potápění nebo motorka často nejsou v základním balíčku. Musíte si je připojistit.
- Kolik vás jede.
Levná varianta se prodraží ve chvíli, kdy ji opravdu potřebujete.
Ceny si můžete porovnat ve srovnávači pojištění. Najdete v něm nabídky 11 pojišťoven. Funguje online a bez registrace.
Co pokryje modrá kartička pojištěnce a co ne?
Evropský průkaz zdravotního pojištění (zkratka EHIC) je užitečný. Není to ale cestovní pojištění. Dává vám nárok na nezbytnou péči ve veřejných nemocnicích dané země. Platí pro vás stejné podmínky jako pro místní. Včetně toho, co si místní doplácejí sami (spoluúčast).
A ta bývá vysoká. Podle Eurostatu platí pacienti z vlastní kapsy v Bulharsku 35,5 % všech výdajů na zdravotní péči. V Lotyšsku je to 35,1 % a v Řecku 34,3 %. Tedy zhruba třetinu.
| Situace | Kartička EHIC | Cestovní pojištění |
|---|---|---|
| Ošetření ve veřejné nemocnici. | Ano, jako místní. | Ano. |
| Doplatek pacienta v dané zemi. | Platíte sami. | Ano. |
| Soukromá klinika. | Vrátí se vám jen částka do výše českých cen. | Ano, do limitu. |
| Převoz zpět do Česka. | Ne. | Ano. |
| Převoz zemřelého domů. | Ne. | Ano. |
| Zrušení cesty, zavazadla, odpovědnost. | Ne. | Jako připojištění. |
| Platnost mimo EU, EHP a Švýcarsko. | Ne. | Podle sjednaného území. |
Kartička platí v zemích EU, na Islandu, v Lichtenštejnsku, Norsku a ve Švýcarsku. K tomu v několika dalších státech podle mezinárodních smluv. V Turecku, Egyptě, USA nebo Thajsku vám nepomůže.
Jaký limit na léčení má smysl?
Limit léčebných výloh je nejvyšší částka, kterou pojišťovna za vaše ošetření uhradí. Je to nejdůležitější číslo ve smlouvě. Nejde o to, jestli pojistka stojí 200, nebo 400 korun. Jde o to, kam ten strop sahá.
- Převoz domů ze vzdálené země může stát i přes 5 milionů korun. Sanitní letadlo s lékařem z jihovýchodní Asie není běžná letenka.
- Vážný úraz mimo EU s napojením na plicní ventilaci umí přesáhnout 2 miliony korun. A to ještě před cestou domů.
- Pojištění ke kreditní kartě mívá limit kolem 2 až 3 milionů korun. Na Evropu obvykle stačí. Na zámoří ne.
- Odpovědnost za škodu je samostatná položka. Kryje škody, které způsobíte někomu jinému. Třeba když srazíte lyžaře nebo vytopíte apartmán. Tady se limity pohybují mezi 10 a 20 miliony korun.
V Evropě začínejte na limitu v jednotkách milionů. U zámoří volte desítky milionů nebo neomezené léčebné výlohy. Rozdíl v ceně bývá pár desetikorun na den.
Kdy pojišťovna nezaplatí?
Většina sporů nevzniká kvůli nízkému limitu. Vzniká proto, že událost do pojištění vůbec nespadá. Pět nejčastějších důvodů:
- Rizikový sport mimo sjednaný balíček
Lyžování mimo sjezdovku, potápění s přístrojem, zajištěné horské cesty (via ferrata), půjčený skútr. Základní tarif je obvykle nekryje. Připojištění stojí zlomek ceny zájezdu.
- Alkohol
Podmínky se liší. Některé pojišťovny tolerují určitou hladinu. Jiné výplatu snižují prakticky od prvního promile. Dohledejte si to ve smlouvě dřív než po úrazu.
- Zatajený zdravotní stav
Na písemné dotazy pojišťovny musíte odpovědět pravdivě a úplně. Kvůli zatajené chronické nemoci může pojišťovna výplatu odmítnout nebo snížit.
- Práce v zahraničí
Turistická pojistka nekryje práci za výdělek. Manuální práce potřebuje vlastní pojištění. Co je manuální a co kancelářská práce, si pojišťovny určují samy.
- Cesta do rizikové oblasti
Když Ministerstvo zahraničních věcí před cestou do dané země varuje, většina smluv výplatu vylučuje.
Kdo je viník při srážce na sjezdovce?
Zimní dovolená má jedno riziko, na které lidé myslí nejméně. Není to zlomená noha. Je to situace, kdy zraníte někoho jiného.
Vina se na sjezdovce posuzuje podle mezinárodních pravidel chování lyžařů (pravidla FIS). Hlavní z nich říká: lyžař, který přijíždí shora, musí jet tak, aby neohrozil toho, kdo jede před ním. Horní lyžař má přehled. Musí proto přizpůsobit rychlost i směr. Dolní lyžař nevidí, co se děje za jeho zády.
V praxi to znamená: viníkem srážky bývá ten, kdo jel shora a rychleji. Pokud jste to vy, škodu zraněnému kryje vaše pojištění odpovědnosti. Ne pojištění léčebných výloh. Jsou to dvě různé věci. Spousta lidí má jen tu druhou.
Vážné zranění znamená léčbu, ušlý výdělek zraněného a bolestné. Bolestné je jednorázové odškodnění za bolest po úrazu. Někdy přibudou i trvalé následky. Bez pojištění odpovědnosti to celé platíte vy. V Rakousku nebo Itálii jde o částky, které z dovolenkové rezervy nezaplatíte.
Máte pojištění odpovědnosti sjednané? A platí i pro zimní sporty a v zahraničí? Řada smluv sport na horách vylučuje nebo ho kryje jen po připojištění.
Co pojištění nekryje nikdy: pokuty
Od března 2024 platí v Rakousku přísnější pravidla. Úřady mohou auto zabavit a v krajním případě i vydražit, nejen dát pokutu. Míří to na extrémní překročení rychlosti. Při menších překročeních hrozí vysoké pokuty a zákaz řízení.
Pro běžnou dovolenou je důležité jedno. Pokuty v Rakousku, Itálii i Chorvatsku bývají výrazně vyšší než české. A žádné cestovní pojištění je nekryje. Pojištění řeší nemoc, úraz a odpovědnost. Neřeší následky vlastního přestupku.
Kdy pojištění sjednat a vyplatí se roční?
Pojištění zrušení cesty (storno) funguje jen tehdy, když ho sjednáte dřív, než důvod ke zrušení vznikne. Nejlépe ve stejný den, kdy platíte zálohu za zájezd. Týden před odletem už bývá pozdě.
U ročního pojištění si to spočítejte. Sečtěte ceny jednorázových pojistek na všechny cesty, které za rok opravdu uděláte. Porovnejte to s cenou roční smlouvy.
Jezdíte i na prodloužené víkendy a služební cesty? Roční varianta pak vychází skoro vždy lépe. A nezapomenete se před odletem pojistit.
Roční smlouvy omezují nejdelší délku jedné cesty, obvykle na 30 až 45 dní. Před měsíční cestou si ověřte, že se do limitu vejdete.
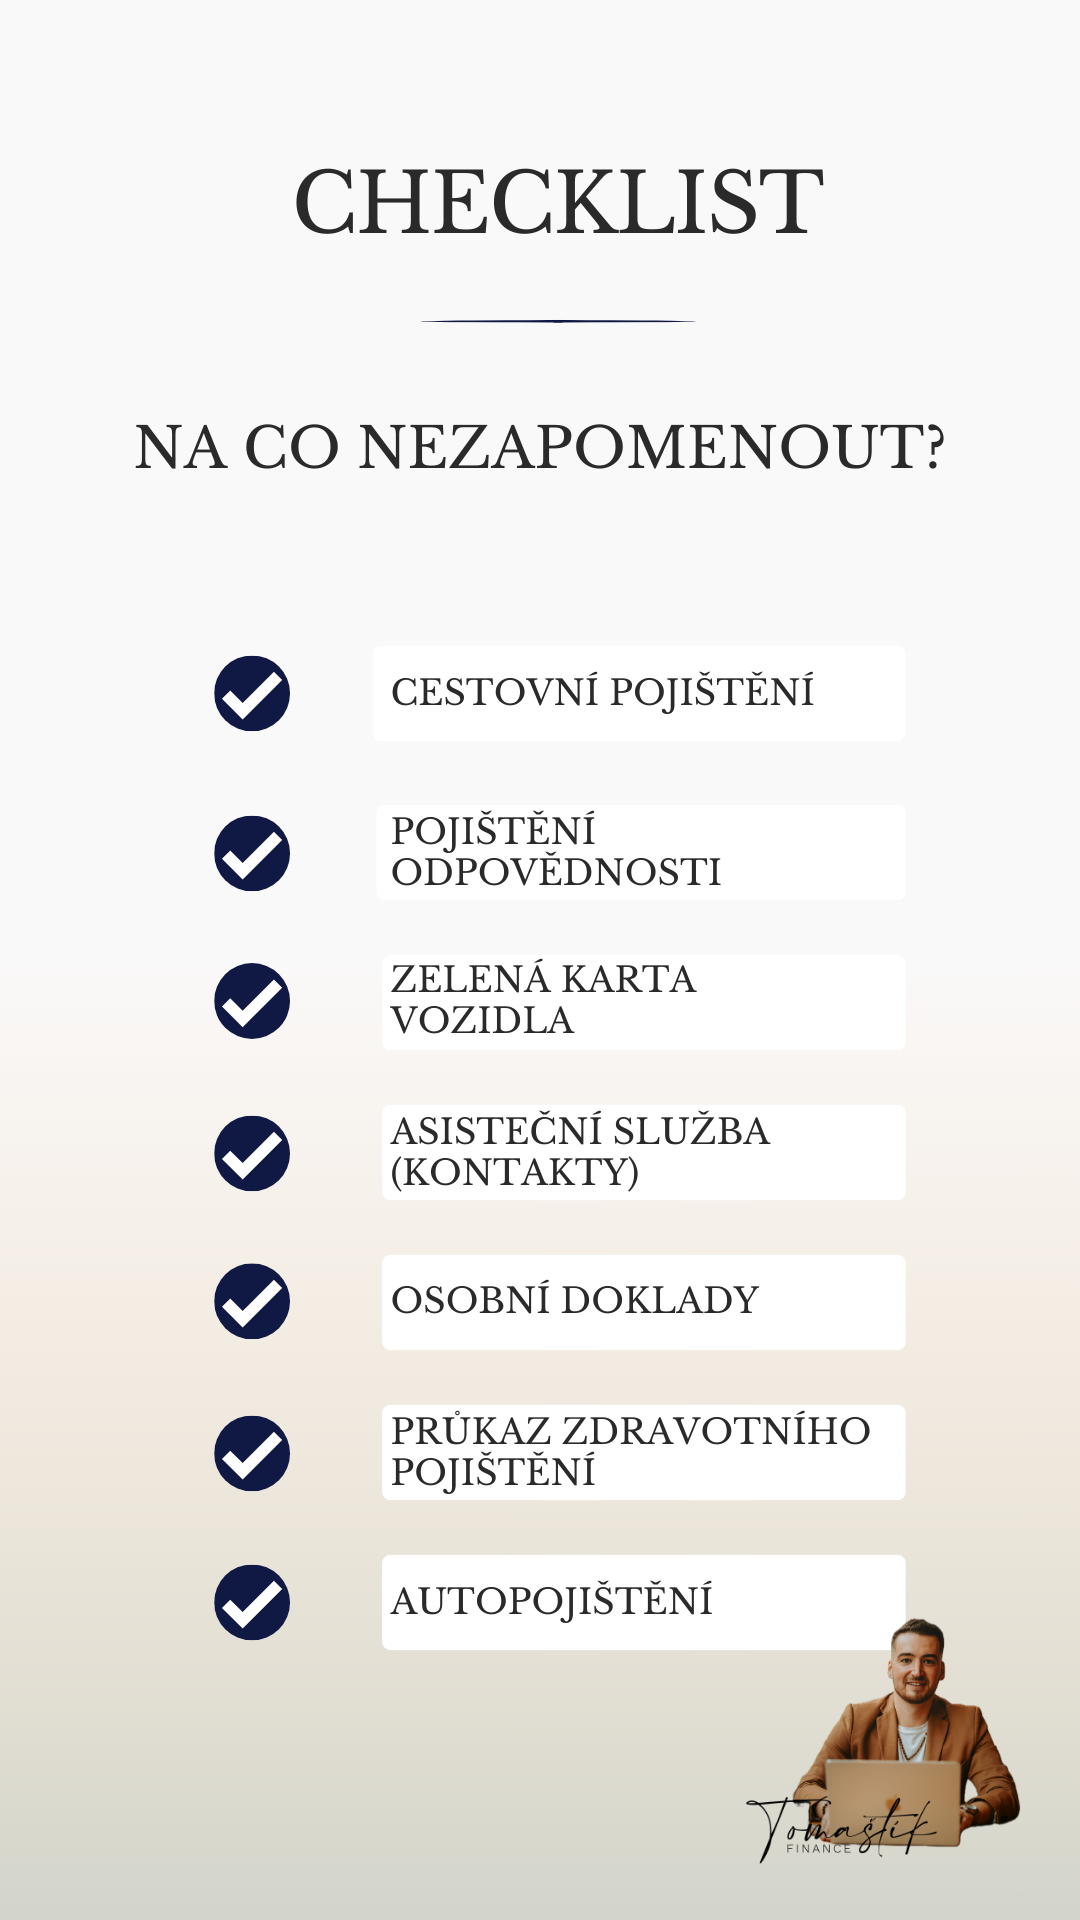
Můj checklist před každou cestou
- Cestovní pojištění odpovídá zemi i tomu, co tam budete dělat.
- Pas platí dost dlouho, nejméně 6 měsíců po návratu.
- Číslo na asistenční linku pojišťovny máte uložené v telefonu. Je to linka, kam voláte, když se v cizině něco stane.
- Kopii pojistné smlouvy máte v e-mailu i v online úložišti.
- Na cesty po EU máte s sebou kartičku pojištěnce.
- Blízcí vědí, kde jste a jak vás zastihnou.
Plánujete cestu a chcete mít jistotu? Napište na [email protected] nebo zavolejte na 774 564 064.
Co pro vás udělám
- Porovnám nabídky pojišťoven, se kterými spolupracuji.
- Zkontroluji limity a výluky podle toho, kam jedete a co tam budete dělat.
- Ověřím, jestli máte pojištěnou odpovědnost i pro sport a zahraničí.
- Pomohu vám, když se v cizině něco stane.
Časté dotazy k cestovnímu pojištění
Stačí mi v Evropě kartička pojištěnce?
Nestačí. Kartička vám zajistí jen nezbytnou péči ve veřejných nemocnicích za podmínek pro místní. Doplatky, převoz domů ani soukromou kliniku nekryje.
Jaký limit léčebných výloh zvolit?
V Evropě začínejte na limitu v jednotkách milionů korun. U zámoří volte desítky milionů nebo neomezené léčebné výlohy. Rozdíl v ceně bývá pár desetikorun na den.
Kryje cestovní pojištění lyžování a další sporty?
Základní tarif rizikové sporty obvykle nekryje. Lyžování, potápění nebo jízdu na skútru je často potřeba připojistit.
Co když na sjezdovce někoho zraním?
Škodu zraněnému kryje pojištění odpovědnosti, ne pojištění léčebných výloh. Ověřte si, že ho máte a že platí i pro zimní sporty v zahraničí.
Vyplatí se roční cestovní pojištění?
Sečtěte ceny jednorázových pojistek na všechny cesty za rok a porovnejte je s cenou roční smlouvy. Pozor na nejdelší povolenou délku jedné cesty, obvykle 30 až 45 dní.
Kryje cestovní pojištění pokuty v zahraničí?
Ne. Pojištění řeší nemoc, úraz a odpovědnost. Následky vlastního přestupku nekryje.
Zdroje
Evropský průkaz zdravotního pojištění: VZP ČR. Podíl přímých plateb pacientů: Eurostat — ec.europa.eu/eurostat. Povinnost pravdivě odpovědět na dotazy pojišťovny: § 2788 zákona č. 89/2012 Sb., občanský zákoník — celé znění zákona. Pravidla chování na sjezdovkách: Mezinárodní lyžařská federace (FIS). Částky u limitů a převozů vycházejí z praxe autora a jsou orientační.
Finanční trh srozumitelně. Jednou měsíčně.
Sazby, termíny a změny, které mají dopad na vaše peníze. Vždy s vysvětlením, co znamenají pro vás. Žádný spam.
- Čísla z trhu se zdrojem
- Termíny, které nepropásnete
- Odhlášení jedním klikem
Nejste si jistí, jestli vaše finance dávají smysl? Zjistěte to za 3 minuty – nezávazně a anonymně.

